

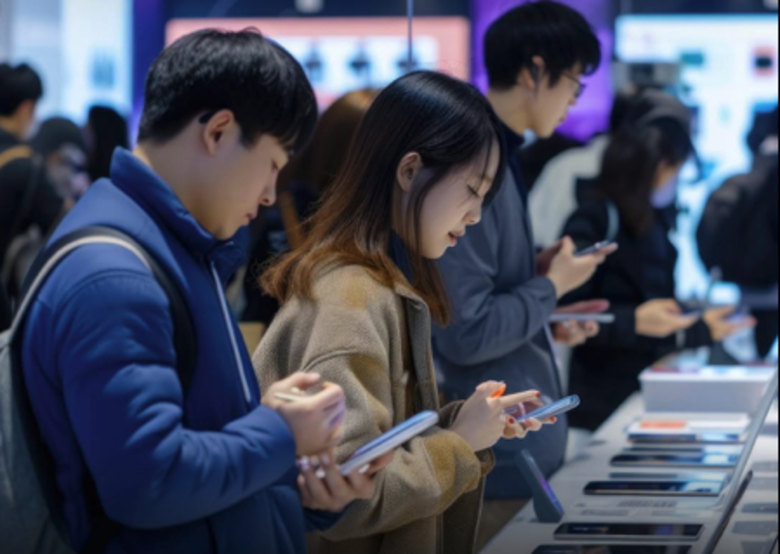
(台泰時報10月13日電)全球智慧手機市場受到人工智慧(AI)基礎建設擴張及記憶體晶片供應緊縮影響,2026年第3季出貨量較去年同期減少20%,創2012年以來第3季最低水準。市場研究機構Counterpoint Research指出,記憶體價格上漲使手機製造成本增加,業者因此縮減出貨規模,並優先推出利潤較高的高階機種。
根據Counterpoint初步調查,AI資料中心及相關基礎設施持續增加記憶體需求,使消費性電子產品製造商面臨零組件供應競爭。部分手機品牌選擇提高售價、減少低價機型供應,以維持產品獲利能力。
Counterpoint資深分析師潔恩(Shilpi Jain)表示,手機價格上升正在改變消費行為,部分消費者延長現有手機使用年限,也開始考慮購買整新機或價格較合理的產品。
其中,入門及中階手機市場受到的影響較為明顯,原因是相關消費者對價格變動較敏感。相較之下,高階產品買家對漲價的承受能力較高,使不同價位市場的表現出現差異。
品牌排名方面,三星電子第3季以23%市占率維持全球第一,儘管出貨量年減3%,仍受惠於Galaxy A系列零組件供應相對穩定,以及摺疊手機Galaxy Z Fold8上市初期的需求。
蘋果全球市占率則提高至22%,首次在第3季突破20%。不過,蘋果出貨量同樣低於去年同期,主要與今年上市期間未同步推出標準版iPhone 18有關。
Counterpoint指出,iPhone 18 Pro系列上市初期表現優於前代產品,尤其在中國及印度市場需求較強,但未能完全抵銷整體出貨減少的影響。
中國手機品牌面臨更大的出貨壓力。OPPO及vivo第3季出貨量均年減超過20%,小米降幅則超過30%,全球市占率降至10%。
小米為避免低價產品獲利不足,縮減部分海外市場布局,並加強中國中高階及高階手機產品線,反映業者調整市場策略的趨勢。
Counterpoint預估,記憶體供應緊縮可能延續至2027年,手機製造商短期內仍可能控制產量、減少低毛利機型,並將資源集中於高階產品。
隨著AI基礎建設持續擴張,記憶體供需變化已從資料中心延伸至消費性電子市場,手機售價及產品選擇可能持續受到影響。
圖片來源:The Nation