

泰國出境旅遊人次與海外支出,在2025年雙雙創下新高,呈現總體景氣偏弱與跨境消費升溫並存的反差。(AI生成圖)
2025年的泰國,正上演著兩條截然不同的經濟故事
一方面,總體經濟顯得相當沉悶。全年經濟成長率僅有2.4%,民間消費成長率從前一年的4.4%大幅放緩至2.7%;泰國央行的最新數據更顯示,第四季家庭債務占GDP比重依舊高居 86.8%。大環境動能不足,一般家庭的財務壓力始終沒有消散。
然而在同一時間,泰國人的出境旅遊卻刷出了歷史新高。根據泰國觀光與體育部統計,全年出境高達1305萬人次,年增11.4%;海外旅遊總支出更一口氣衝上5586億泰銖,大幅成長29.5%。算下來,平均每趟出國要花掉4萬2790泰銖,平均停留6.47天。
當消費支出的暴增速度遠遠甩開出境人次的成長,這意味著泰國人不僅「出國更頻繁」,而且「單次花費更多」。
偏弱的國內景氣與極度火熱的跨境消費並存,揭示泰國內部消費能力的分化。匯率變化、簽證開放、航線復甦與各國的入境門檻,正在重新撕裂並瓜分泰國家庭的旅遊預算。
要釐清這股力量的運作軌跡,得先看懂泰國旅客究竟飛向何方、停留多久,以及錢都花在哪裡。
目的地的分化:有人買「規模」,有人賣「體驗」
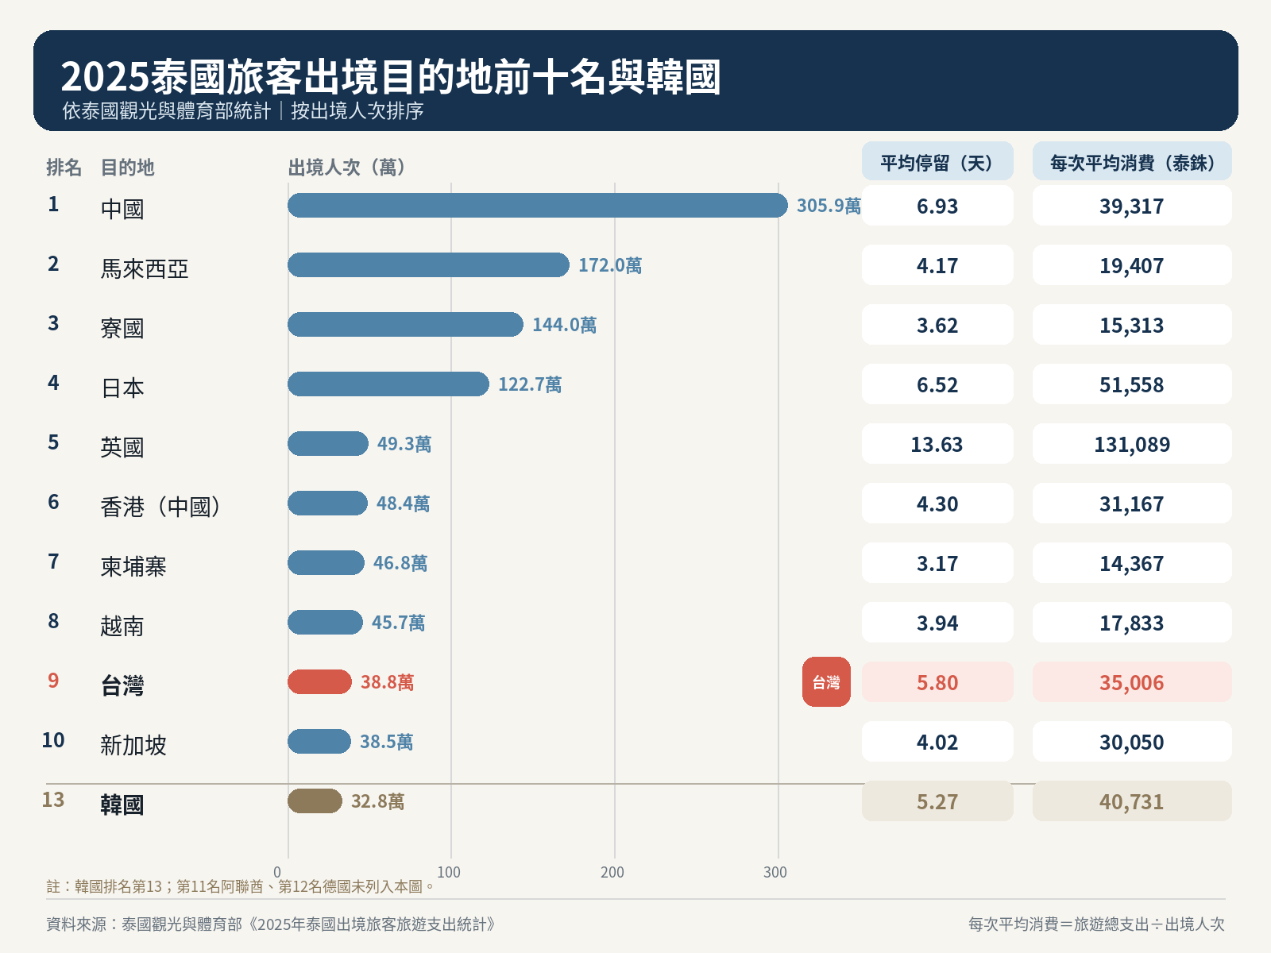
2025年泰國旅客出境目的地前10名與韓國——人次、平均停留天數及平均每次支出
將人次、停留時間與消費金額擺在一起,泰國出境市場便清晰分化出兩種完全不同的競爭模式,以及1件因制度信任受損而發生的反向案例。
第一種模式,靠的是距離近、價格低,與入境方便來「衝高總人次」
馬來西亞與寮國合計吸引了316萬人次,搶下近四分之一的出境人流(24.2%),但能分到的消費金額卻不到總額的10%;兩地平均單次花費僅約1.9萬與1.5萬泰銖,停留時間也不到4天。這種短天數、預算極度可控的避暑或走春行程,構成了推升泰國出境總量的基本盤。
中國則在這套模式上再推一把,把「政策便利」直接轉化為「價格戰力」。中泰永久互免簽證在2024年3月生效後,徹底消除了辦簽證的成本與不確定性。泰國人赴中平均每趟花費約3.9萬泰銖,比去日本便宜了整整24%。免簽、密集航網與相對價格優勢緊密交織,順利將民眾的旅遊衝動轉化為一張張飛航機票。
第二種模式,則是靠著長停留、高單價來「榨出最高價值」
日本高居第4名,平均停留6.52天,每天要花掉近8000泰銖,單次消費突破5.1萬泰銖;英國雖然只有49.3萬人次,但平均一待就是13.63天,日均花費高達9619泰銖,單次消費以13.1萬泰銖冠絕所有目的地。
從區域視角來看,亞太地區拿走了8成的泰國出境人次(81.9%),分走6成支出(60.2%);歐洲僅分到一成三的人流(13.1%),卻豪奪了超過1成(31.6%)的旅遊預算。鄰近國家靠著便宜便利賣規模,長程國家則憑藉停留時間放大商業價值。
但在價格與距離之外,韓國則充當了「制度信任崩解」的血淋淋反例。2025年泰國赴韓旅客跌至第13名(約32.8萬人次),比前一年再衰退13.8%,與疫情前超過55.9萬人的盛況相去甚遠。即便韓流與購物魅力依舊,但K-ETA(韓國電子旅行許可)嚴苛的審查與屢屢發生的拒絕入境事件,迫使旅客不得不把「可能被遣返」的金錢、時間與心理成本算進去。這說明了一件事:入境程序是否穩定可預測,本身就是旅遊產品體驗的核心一環。
簽證、航班與信任決定了人流方向,而停留天數與每日消費則決定了購買力最終落戶何處。這也把關鍵問題帶回了泰國本身:這場出境榮景,究竟反映了誰的繁榮?而國內與國外的旅遊業,又是如何在同一筆家庭預算中進行生死搶奪?
內需與國旅:出境創新高後的泰國兩難
要拆解這股熱潮,首先得釐清「人次」與「人數」的差別。1305萬代表的是出境總次數,若同一位富裕旅客1年飛了3次,在統計上就會被算作3次。官方並未公布不重複的旅客人數,因此,出境次數創新高,絕不等於泰國有1305萬個不同的人走出了國門,更不能推論為整體社會的經濟狀況正在改善。
GDP描述的是總體平均,而出境統計記錄的則是擁有護照、假期與支付能力的特定群體。當家庭債務占GDP近87%的同時,出境人次卻刷出新高,這正證實了泰國內部「總體消費偏弱」與「特定客群跨境爆買」可以平行存在。具備移動能力的群體,對出國旅遊依然展現出極強的剛性需求。
再者,支出成長率(29.5%)遠高於人次成長率(11.4%),代表這場分化並非單純向「低價消費」傾斜。曼谷銀行(Bnomics)的研究便指出,即便扣除泰國人去中國的消費,2025年泰國的海外旅遊支出依然創下歷史新高。價格敏感的客群選擇去馬來西亞、寮國或越南維持出國頻率,口袋較深的客群則同步增加去日本、英國與歐洲的長程消費。「平價化」與「高值化」在出境市場同時上演。
泰國觀光局(TAT)的季度報告,更直接揭露了國內與國外旅遊之間的「替代效應」
報告顯示,第一季的雪景活動與新開航線(如曼谷直飛哈爾濱、沖繩),吸引大批泰國人衝向日、中、港;到了第四季,泰國觀光局更坦承,泰國南部(如普吉、喀比、蘇梅島)的機票、住宿與活動費用居高不下,反而讓不少泰國人覺得「出國玩在性價比與體驗感上都划算得多」。
這意味著,當景氣承壓時,旅遊需求並沒有消失,而是家庭在既定預算內重新配置目的地。原本準備花在泰南離島的預算,被轉移到了中國、日本、越南或台灣。加上2025年泰銖兌美元升值約9%,無形中拉大了海外購買力——這項升值雖讓泰國出口商與接外客的本土業者哀鴻遍野,但對於準備出國的消費者來說,卻像拿到了一張全場折價券。
旅客的目的地變了,花錢的方式也跟著變了。泰國國家統計局資料顯示,2019年泰國人的海外支出中,購物占了近24.5%;到了2025年,購物比重暴跌至12.5%,餐飲支出則一舉攀升至33%,觀光與娛樂活動也成長至 10.5%。
這項轉變說明,泰國人的消費重心已從「買實體商品」轉向「買餐飲與體驗」,目的地之間的競爭也從「那裡能買到什麼」延伸為「那裡能體驗到什麼」。
當個別旅客的選擇累積成5586億泰銖的海外巨款,這已不再是家庭休閒問題,而是沉重的內需危機。粗略對比泰國觀光局預估的2025全年國旅收入(約1.14兆泰銖),泰國人在國外花掉的錢,竟已相當於整個國內旅遊市場規模的一半。雖然泰國本土的航空公司與旅行社也能分一杯羹,但住宿、餐飲、在地交通等大筆消費全發生在境外,確實代表著龐大的購買力正大量從泰國本土供應鏈中流失。
面對這種困局,泰國政府也展開政策回應,官方陸續推出國旅補助方案(如住宿每房每晚最高補助3000泰銖),泰國觀光局更明確將「泰銖升值與國人轉向海外」列為政策背景,試圖透過補貼拉回相對價格優勢。
然而,單靠補貼很難扭轉國旅的結構性沉痾:2025年泰國國旅平均每趟花費僅約4100泰銖,而且「1日遊」占了高達51%的比重;次級城市雖然拿下了四成一的國旅行程,卻只分到不到3成的收入,人均消費僅2800泰銖。
泰國政府若只一味衝高國旅行程人次,只會造成大量的無效移動,卻無法沉澱為實質的旅宿與在地收益。當泰國正努力把這筆龐大的購買力鎖在國內時,海外目的地不僅要彼此競爭,更在與泰國國旅展開一場橫跨國界的「搶錢大戰」。目前在泰國出境排行榜上名列第9名的台灣該如何回應,就必須放在這場雙重競爭中重新審視。
每日消費高停留短:台灣的市場位置與重遊客盤
根據泰國觀光與體育部統計,泰國旅客赴台約38.8萬人次,總支出約136億泰銖。
若看消費總額,台灣(每次平均3.5萬泰銖)略低於中國(3.9萬泰銖);但如果看「每日消費」,台灣(日均 6033泰銖)不僅高於中國(5670 泰銖),也高於馬來西亞、寮國、越南與柬埔寨,僅次於日、韓、新、港。在亞洲目的地中,台灣屬於「每日消費中段偏上」的高潛力市場。
台灣之所以單次總金額衝不高,核心瓶頸在於「停留時間太短」。泰國人在中國平均待6.93天,在日本待6.52天,在台灣卻只有5.8天,甚至低於泰國出境旅遊的平均值(6.47天)。若以每日6033泰銖的消費力做個簡單推算:只要能想辦法讓泰國旅客在台灣多留1天(將5.8天拉長至6.47天),每位旅客就能為台灣多貢獻近4000泰銖的支出,總收益增幅高達11.5%。延長住宿與推動跨縣市移動,背後更蘊含著極大的經濟效益。
從消費結構來看,泰國旅客在台支出中,購物占了22.2%(比泰國整體海外購物比重高出近10%),飲食占31.0%,住宿占26.5%。美食與購物無疑是台灣的強項,但面對泰國旅客逐漸轉向「體驗型消費」的浪潮,台灣若想提高重遊價值,就必須把既有的購物吸引力,進一步延伸至鐵道、地方節慶、文化活動與不同城市的生活體驗。
而要判斷一個市場有沒有長期經營的價值,關鍵在於「重遊率」。台灣觀光署 2025年「來台旅客消費及動向調查」(針對317名泰國旅客樣本)顯示:近3年來台1次者占69.1%,來過2次者占22.1%,3次占6.3%,4次及以上占2.5%。算下來,來台2以上的「重遊客」比例高達30.9%。這項數據證實了一件事:台灣在泰國已經擁有一盤底細清晰、願意一來再來的忠誠客群。
此外,泰國來台旅客有高達7成是自由行;而在度假型旅客中,有逾8成(82.9%)表示,來台前看過台灣的觀光廣告或報導。配合社群媒體與搜尋引擎的高影響力,數位內容與航空促銷能直接攻占自由行旅客的比價訂票路徑,而戶外看板與捷運廣告則持續拉高品牌存在感。台灣觀光署目前的通路布局,相當契合泰國市場的結構。
將「日均消費高」、「停留時間短」、「3成重遊率」與「自由行為主」這4項特徵拼湊起來,台灣觀光政策的下一步課題已經非常明確:如何促成泰國舊客再次下單,並把他們的第2次旅行,轉化為更長的停留天數與更廣的跨縣市消費。
搶客大戰升級:台灣如何用重遊策略回應跨境競爭?
針對這項市場特徵,台灣觀光署推出了「重遊台灣・福氣加倍」方案(2026 年10月1日開放登錄,適用10月10日後入境者)。凡是2023年新年後曾來過台灣的自由行旅客,就有機會抽中新台幣5000元消費金;如果攜伴同行,重遊客與親友最高可拿8000元,這項設計精準擊中了泰國市場的痛點。
首先,利用直接有感的消費金誘因促使舊客「再次下單」,並透過攜伴優惠,把1位重遊客的決策拉擴至親友圈。若同行者包含第1次來台的新客,政策便能達成「以舊帶新」的加乘效果。
其次,自由行旅客的決策極度分散,5000元的實質補貼能直接衝擊他們對機票、飯店與行程的性價比評估。這裡出現了一個極具戰略意味的強烈對照:泰國政府正砸錢發國旅補助,設法把民眾的錢留在國內;台灣則同樣用消費金做為武器,向同一批泰國跨境旅客展開精準招攬。亞洲的觀光競爭,早已演變為各國同時動用簽證、補貼與交通工具來調整相對價格的拉鋸戰。
再者,選擇攻打重遊客,極度符合台灣「日均消費高、停留時間待延長」的市場定位。重遊客已經跨過了首次來台的資訊門檻與信任障礙,更願意接受中南部、東部、鐵道旅行與地方節慶。若能將消費金與航空合作、跨區交通套票及在地體驗連結,第二次來台的旅客就極有機會拉長住宿天數,把消費從台北與百貨公司,一路帶進不同縣市的旅宿與在地小店。
最後,這項策略也順應了泰國人消費轉向「體驗」的潮流。重遊宣傳不再是重複推銷台北101或相同夜市,而是主打「不同季節、不同城市」的新新鮮感。觀光署以「重遊、攜伴、地方分流」為主軸,方向完全扣緊了現有的數據脈絡。
當然,好方向仍需要後續的數據來證明成效。隨著活動上路,台灣政府應持續追蹤並公布核心指標:重遊客登錄與兌換率、攜伴者中新客的比例、平均停留天數、台北以外地區的住宿比重,以及人均消費的改變。唯有確認補助確實帶來了「新增旅行」與「區域分流」,才能確保政策不只是停留在數字上的入境人次榮景。
景氣差出境創高:泰國與台灣的政策啟示
泰國出境旅遊創新高的背後,既有家庭消費能力的分化,也有匯率、簽證與相對價格所引發的購買力重分配。對泰國而言,挑戰在於如何讓本土國旅重新贏回國人的心;對台灣而言,則是在中國的免簽低價、日本的高質感體驗、韓國的入境信任危機,以及泰國本土的國旅補助之間,建立起無可取代的相對優勢。
依據現有調查顯示,3成泰國受訪旅客曾在3年內重遊台灣,加上自由行占大宗、日均消費偏高,以及飲食與購物的既有優勢,台灣觀光政策將重心從「一次性拉客」轉向「重遊、攜伴與地方分流」,完全符合目前的市場真實狀況。台灣的觀光戰略目標已經非常清晰:不再只是爭取多1個入境人次,而是讓來過的人願意再來、帶人再來,並把更多時間與消費,深深地留在台灣的每一座城市裡。