

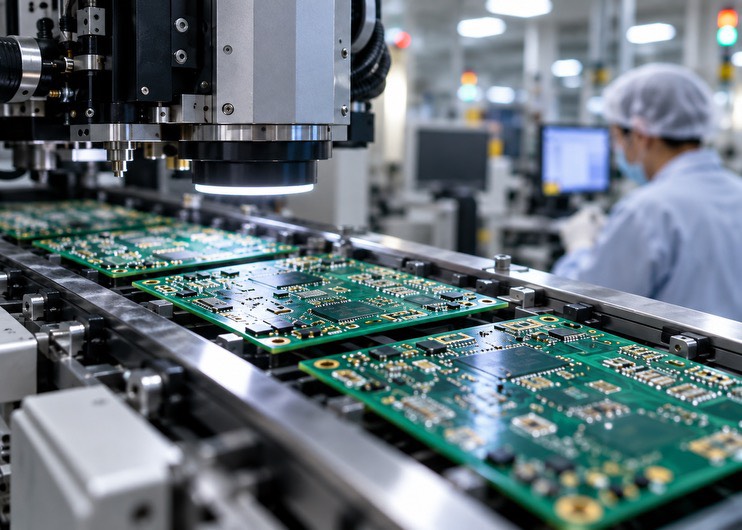
印刷電路板藏在各式電子產品內部,卻是晶片、感測器、電源與通訊元件得以連接運作的基礎。隨著AI、資料中心與電動車需求升高,這項零組件也成為泰國新一波製造投資的焦點。(AI生成圖)
8月底的曼谷國際貿易展覽中心(BITEC),擠進300多家企業、7000多名來自世界各地的產業人士共襄盛舉,令人訝異的是,這吸引眾多目光的展覽,主角並非車展或是消費性電子產品展,展場主角是一塊塊平常藏在機器裡、很少被一般消費者看見的印刷電路板(Printed Circuit Board, PCB)。
2026年泰國電子電路亞洲展(THECA 2026)以「PCB 與先進電子」為主軸,涵蓋半導體、先進封裝、電子製造服務、自動化與未來科技,也安排AI基礎設施、光通訊、先進封裝、PCB與EMS等議題。這個展的熱度,正好說明泰國製造業正在出現的新變化——過去撐起泰國出口的汽車、硬碟、家電與食品加工之外,一條更靠近AI、資料中心、電動車與先進電子的產業線,正在工業園區裡快速成形。
印刷電路板看似只是電子產品裡的一塊底板,卻是讓晶片、電容、連接器、感測器與各種電子元件能夠安放、連接、傳輸訊號與分配電力的基礎。AI伺服器需要它,資料中心需要它,電動車需要它,智慧手機、通訊設備、醫療儀器與自動化產線也都離不開它。當AI算力擴張、資料中心快速興建、汽車電子化程度提高,PCB便從過去容易被忽略的中間零組件,變成全球科技硬體供應鏈重新配置時無法跳過的一環。
泰國這一波PCB熱潮的興起,是全球電子供應鏈重組、AI與資料中心需求上升、企業分散生產風險,以及泰國投資促進委員會(Board of Investment, BOI)積極招商共同交會後,形成的產業結果。依BOI於THECA 2026公布的資料,2023年至2026年6月,泰國電子產業累計投資已超過1兆泰銖,其中PCB與電子零組件占約三分之一,達3310億泰銖,涵蓋224個投資案;而泰國2025年PCB產值已超過50億美元,並被BOI定位為東南亞領先、全球主要PCB製造基地之一。
一塊底板引發新浪潮
PCB的縮寫聽起來很專業,功能其實可以說得很直白——它是電子產品裡負責承載與連接的底板。早期談PCB,許多人會想到家電、電腦、手機或一般電子零組件。到了AI與電動車時代,情況已經改變。AI伺服器需要更高階的主板與高速訊號傳輸,資料中心需要穩定電力、散熱與網通設備,電動車需要大量車用電子與功率控制元件。這些需求推動PCB朝多層板、高密度互連板(High Density Interconnect, HDI)、軟板、類載板(Substrate-like PCB)與高階車用板等方向升級。
全球市場數字也支撐這個趨勢。Prismark於2026年資料預估,全球PCB市場規模將從2025年的852億美元,成長至2030年的1233億美元;路透社2026年4月引述Prismark資料指出,全球PCB產業2026年預估成長12.5%,達958億美元,AI伺服器需求也推升高階PCB與相關材料供應壓力。
這就是泰國此刻遇到的產業機遇——PCB已不再只是電子製造裡的一個環節,它同時連著AI基礎設施、資料中心、電動車、光通訊、先進封裝與智慧電子。誰能承接這波產能,誰就有機會往下一階段科技硬體供應鏈靠近。
供應鏈重組產能南移
當然,這波投資進入泰國,首先來自全球供應鏈的外部推力。美中科技競爭、關稅風險、出口管制、地緣政治壓力,以及國際客戶對供應鏈分散的要求,使許多電子業者開始尋找中國以外的第二生產基地(China+1)。但PCB業者配置產能時,考量的不只是生產成本,還必須包括客戶所在地、出口市場、物流時間、政策穩定性、通關效率、能源供應,以及能否服務AI伺服器、資料中心、電動車與消費電子等終端需求。而泰國在這波移動中取得位置,靠的是既有製造基礎與承接能力。
泰國長期是東南亞重要汽車生產基地,也有硬碟、家電、電子零組件與外資製造經驗。外資企業熟悉泰國的工業園區、物流通關、供應商管理與勞動市場,這讓PCB投資不必從一張白紙開始。2026年上半年,泰國整體投資申請達1.47 兆泰銖、1,299案,年增37%;其中數位產業以1.115兆泰銖、90案居首,電子與電器產業則有1,202.3億泰銖、179案。這組數字顯示,PCB投資並非孤立現象,而是泰國在資料中心、AI 基礎設施、電子電器與先進製造投資浪潮中承接到的一部分。
把企業布局導向泰國
只是這波PCB與先進電子投資,有清楚的政策執行架構,第一個核心單位就是BOI。它負責外資招商、投資優惠、投資案核准與重點產業推廣。近年BOI不只核准個別PCB投資案,也透過海外招商、產業論壇、FastPass機制與投資服務,把PCB放進AI硬體、資料中心、電動車、先進封裝與智慧電子供應鏈的政策敘事之中。企業基於全球供應鏈重組而尋找新基地,BOI則把這股產能移動導向泰國。
第二個核心單位,是國家半導體與先進電子政策委員會。2026年1月7日,該委員會由副總理兼財政部長埃卡尼提(Ekniti Nitithanprapas)主持會議,審查由BOI提出的「國家半導體與先進電子策略草案」。這份草案設定2030、2040、2050分階段目標,規劃在2050年前吸引超過2.5兆泰銖投資,培育超過23萬名技術人才,並建立更完整的半導體與先進電子生態系。
這套路線圖的短期重點,是從泰國已有基礎的領域開始往上推進,包括半導體封裝測試(OSAT)、IC設計與先進電子產品,並逐步爭取晶圓製造等更上游投資。放回BOI近年的招商脈絡來看,PCB、車用電子、光通訊、感測器與資料中心設備,正是泰國用來承接這條路線的具體產業入口。
既有工業基礎支撐落地
不過,PCB產業要落地,不能只靠稅務優惠與土地供給。1座PCB工廠需要銅箔基板、玻纖布、化學藥水、鑽孔、電鍍、表面處理、廢水處理、品質檢測、設備維修、穩定電力與工程人才。這些條件若完全從零開始,投資風險會大幅提高。泰國能吸引大量PCB業者進場,正是因為它已有汽車、電子、硬碟、家電與工業園區多年累積下來的基礎。
大型投資案已經進入擴張階段。2026年1月,BOI核准臻鼎科技集團(Zhen Ding Tech Group, ZDT)與泰國Saha Pathana Inter-Holding Public Company Limited(SPI)合資成立的 Peng Shen Technology (Thailand) Co., Ltd. 擴大PCB製造投資,金額達650億泰銖,約20.8億美元。路透社報導指出,臻鼎在泰國的第一個項目3年前已獲核准,並於2025年9月投產,新投資預計創造5,600個當地工作機會。這個案例說明,部分大型PCB業者在泰國已從初期試探走向長期布局。
泰國的產業銜接能力也正在擴大。車用PCB可以連到泰國既有汽車產業,資料中心設備可以連到快速增加的數位基礎設施投資,AI伺服器與高階網通設備則連到更大的先進電子供應鏈。這種跨產業銜接,是泰國能把PCB投資留住的重要條件。
台灣與國際業者加速布局
在這波泰國PCB熱潮中,台灣企業仍然是最醒目的力量之一。台灣長期位居全球PCB供應鏈核心,業者服務遍及電腦、手機、伺服器、通訊、車用電子與消費電子等客戶。當國際客戶要求供應鏈分散,台灣PCB業者自然需要重新配置產能。泰國提供的條件,除了成本之外,還包括東協區位、工業園區、BOI優惠、外資服務經驗,以及靠近AI硬體、資料中心、電動車與智慧電子需求的新平台。
泰國政府平台2026年8月31日引述BOI資料指出,華通、Multi-Fineline Electronics 與金像電子,等3家PCB業者在泰國進行第二階段擴產,合計投資超過6.68億美元,預計新增超過5000個泰國就業機會;3家公司第一階段已在泰國投資超過10億美元,雇用超過7000人。個別來看,台灣華通在北欖府素萬那普亞洲工業園區(Asia Industrial Estate Suvarnabhumi, AIES) 追加 2.7856億美元,擴大多層板、軟板等PCB產能;中國東山精密旗下的Multi-Fineline Electronics在春武里府洛加納農艾工業園(Rojana Nong Yai Industrial Estate)追加1.7667億美元,生產多層板與軟板;台灣金像電子則在巴真府304工業園(304 Industrial Park)追加2.1962億美元,涵蓋設計、研發、多層板與HDI板生產。
這些投資案顯示,國際PCB產能正加速往泰國工業園區集中;其中,台灣業者的角色尤其值得注意。華通與金像電子的擴產,加上臻鼎等大型台灣PCB業者在泰國的長期布局,使泰國逐漸成為台灣電子供應鏈在東南亞重新配置的重要節點。台灣企業帶來工程能力、製程管理、客戶關係與供應鏈整合;泰國則提供區位、政策、園區、勞動力與東協市場。這樣的分工若持續深化,泰國在台灣電子產業全球配置中的角色,將從生產基地逐步走向東南亞供應鏈的關鍵節點。
上下游產業鏈的結合
外資設廠只是第一步,聚落能否形成,還要看上下游能不能接上。PCB產業的聚落,不是幾家成品板廠聚在一起就足夠。銅箔基板、玻纖布、預浸布/半固化片(prepreg)、化學藥水、鑽孔、電鍍、表面處理、檢測、設備維修與物流服務,都會影響工廠效率與供應鏈韌性。若關鍵材料長期依賴外部供應,泰國得到的是生產線與出口量,產業厚度仍然有限。
2026年7月,BOI核准9個總額19.9億美元、約663億泰銖的新投資案,其中多項直接連到AI、先進電子與PCB上游材料。韓國斗山集團旗下的電子材料事業部(Doosan Electro-Materials)將在北欖府投資1.802億美元、約60億泰銖,生產PCB關鍵材料銅箔基板(Copper-clad Laminate, CCL)與prepreg;台灣台燿科技泰國子公司Taiwan Union Technology(Thailand)Co., Ltd.將在春武里府投資1.892億美元、約63億泰銖,生產供AI伺服器與資料中心使用的CCL與prepreg;台灣富喬工業泰國子公司Fulltech Fiber Glass(Thailand)Co., Ltd. 則將在北柳府投資9940萬美元、約33億泰銖,生產PCB所需特殊玻璃纖維布。
這些投資顯示,泰國PCB產業已開始從成品板廠向上游材料延伸。而這一步很關鍵,成品廠帶來產值,上游材料則決定聚落能否扎根。若材料、設備、維修、檢測與工程服務逐步在地化,泰國才有機會把PCB熱潮轉化為較完整的先進電子供應鏈。
關鍵在人才與地方治理
只是不論投資金額再大,最後仍要落到人與地方治理。PCB工廠需要大量工程師、製程人員、品管、設備維護、環保處理與中階管理人才。THECA 2026不只展示企業投資,也安排「人才培育專區」(Workforce Pavilion)與人才培育議程;BOI相關資料顯示,Skill Bridge已支援35個培訓項目,累計將培育約6.65萬名高技能人才,培訓內容涵蓋AI、資料分析、雲端、資安、PCB設計與智慧電子等領域。
行政效率也被納入同一套政策工具。Thailand FastPass整合8個政府機關,目標是縮短關鍵審批與許可流程約20%至50%。對高科技投資而言,時間就是成本;對泰國而言,能否讓大型投資案快速從申請、核准、建廠走向投產,會直接影響它在東南亞各國之間的競爭位置。
環境治理則是另一道門檻。PCB 生產涉及化學品、蝕刻、電鍍、清洗、表面處理與廢水處理。若監管、廢水處理與地方溝通不足,高科技製造也可能帶來地方社會疑慮。泰國若要讓 PCB 成為先進電子聚落,就必須同時證明自己能處理高標準環保、穩定用水、潔淨能源與社會信任。產業升級的評價,不能只看出口數字,也要看地方能否承受新的工業壓力。
能源成高科技投資門檻
不過AI、資料中心與先進電子製造,最後都會回到能源問題。資料中心需要大量穩定電力,AI伺服器推升高密度用電需求,PCB與先進電子製造也需要穩定供電與高規格廠務系統。投資者在評估設廠地點時,越來越重視電力是否可靠、能源成本是否可控,以及能否取得符合國際客戶要求的潔淨能源。
2026年7月,泰國國家能源政策委員會通過擴大直接再生能源購電協議(Direct PPA)等措施,讓更多企業能透過第三方電網接入購買潔淨電力。路透社報導指出,這項措施將直接再生能源購電協議從資料中心擴大到更多企業,目的在於強化潔淨能源市場、擴大企業取得潔淨電力的管道。
這項改革並非專為PCB產業設計,卻會影響整個高科技投資環境。當資料中心、AI基礎設施、電子製造與先進材料同時進入泰國,水、電、土地與環境承載力都會被放大檢視。泰國能否把招商熱潮變成長期產業能力,能源與環境會是很現實的檢驗。
電路板改寫泰國製造
這波PCB熱潮最值得觀察的地方,在於它重新打開了外界理解泰國製造的位置。過去談泰國製造,最常想到的是汽車、硬碟、家電、食品加工與觀光服務。如今,BOI正把 PCB、先進電子、半導體封裝測試、IC 設計、光通訊、資料中心設備與AI硬體放在同一條產業升級路徑中。這條路沒有從最耀眼的晶圓製造直接開始,而是從泰國能承接的工業園區、外資製造、電子零組件、材料供應與人才培育一步步往上推。
這波熱潮也提醒台灣,泰國已不只是企業分散產能的海外工廠。隨著華通、金像電子、臻鼎、台燿、富喬等台灣業者擴大布局,加上其他國際PCB與材料廠進場,泰國正在成為台灣電子供應鏈在東南亞重新配置的重要節點。對台灣企業而言,赴泰投資關係到成本與風險分散,也關係到AI、資料中心、電動車與先進電子市場的下一步服務半徑。
泰國製造的新故事,並非從最耀眼的晶片開始。它選擇先從一塊電路板開始,從工業園區裡一條條產線開始,從材料、人才、能源與供應鏈慢慢接起來。這塊底板若能承接得住,泰國在AI與先進電子時代的位置,也勢必將會跟著有所改變。