

(台泰時報10月20日電)泰國國家信用資料公司(NCB)19日指出,國內中小企業債務品質持續承壓,部分企業即使完成債務重整,仍再次陷入不良債務狀態。家庭逾期超過90天的債務占比已達9.8%,接近雙位數水準,其中機車分期付款、資訊設備融資及微型貸款的不良債務風險較高,反映借款人償債能力面臨壓力。
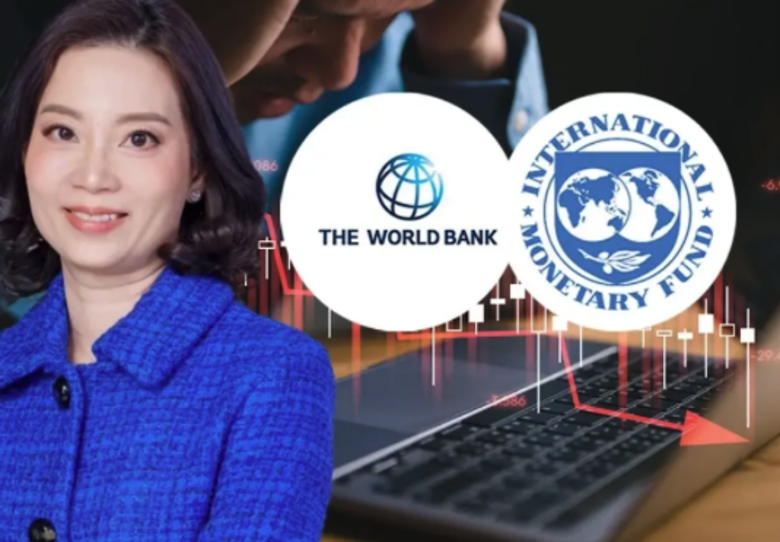
國家信用資料公司總經理拉莎蒙(Latsamon Atthapich)表示,評估債務問題不能僅觀察家庭債務占國內生產毛額(GDP)的比例,更應關注實際還款能力及信用品質。雖然泰國家庭債務占GDP比重持續下降,但逾期超過90天的不良債務比例呈上升趨勢。
她指出,部分中小企業在接受預防性債務重整後,仍因經營及資金周轉問題再次成為不良債務戶,而且相關比例持續增加。金融機構因此不能僅以完成重整的案件數量評估成效,還須追蹤企業後續還款情況。
從貸款種類觀察,非汽車類分期融資的不良債務比例明顯高於其他金融商品,包括機車、手機、資訊設備及家電分期付款。微型貸款的不良債務也明顯增加,尤其涉及小型企業及透過數位平台取得資金的零售商家。
信用資料公司發現,信用資料庫中的貸款帳戶數量大幅增加,但整體債務金額變化不大,顯示小額借貸帳戶逐漸增加。至於先買後付服務,若借款人能依約還款,仍可建立良好信用紀錄,不能直接認定此類融資必然造成債務問題。
在2026年國際貨幣基金(IMF)與世界銀行年會期間,信用資料公司與國際機構舉辦金融普惠研討會,探討利用替代性資料改善中小微型企業融資機會,包括水電費、電話費及數位交易紀錄等資訊。
拉莎蒙表示,泰國現行法規尚未允許信用資料公司將替代性資料與主要信用資料整合,建立統一信用評分。金融機構雖可自行運用相關資訊建立風險模型,但缺乏共同標準,借款人也不一定了解貸款遭拒原因。
信用資料公司正研究替代性信用評分制度,並與亞洲信用資料機構探討跨境信用資訊交換。新加坡與柬埔寨已簽署合作備忘錄,泰國則正與央行討論相關可行性,以因應跨國工作及居住者的融資需求。
此外,泰國也推動人工智慧協助小型商家整理銷售及財務紀錄,改善申貸所需資料不足的問題。信用資料公司強調,未來須同步改善債務品質與信用資訊制度,並持續追蹤重整後再次違約的情況。
圖片來源:Bangkok Biz