

(台泰時報10月12日電)全球債券市場持續出現賣壓,推升公債殖利率與企業借貸成本,使金融環境在各國央行尚未進一步升息前便趨於緊縮。市場因此下修主要央行的升息預期。最新資料顯示,自9月中旬以來,投資人對全球8大經濟體的累計升息預估已下調近2個百分點。
近期全球公債殖利率升至數十年高點,平均水準突破4%,為2000年以來最高。借貸成本上升已影響房貸及高風險信貸市場,可能抑制消費與投資需求,產生類似央行升息的緊縮效果。
根據彭博彙整的利率交換市場資料,包括美國、歐元區、日本及中國在內的8大經濟體,預期累計升息幅度已由9月的7.17個百分點降至5.39個百分點。
資產管理公司普信集團(T. Rowe Price)國際固定收益主管肯恩(Ken Orchard)指出,市場預期貨幣政策收緊時,金融環境往往提前反映,可能使央行無須採取原先預期的升息幅度。
債市賣壓主要來自政府財政支出及舉債疑慮。美國、日本與法國的財政前景受到關注,投資人要求更高殖利率補償風險。企業為擴大人工智慧投資而大量發行債券,也增加市場資金需求。
各國升息預期調整幅度不同,其中澳洲下修最多,其次為歐元區,南韓與加拿大也出現類似情況。美國10年期公債殖利率自下半年以來上升逾0.70個百分點,日本增加0.31個百分點,德國與法國分別增加0.61及1.21個百分點。
摩根大通私人銀行分析指出,央行須在經濟成長與通膨風險間取得平衡。部分市場可能高估後續升息幅度,但油價仍高於每桶100美元,戰爭及能源供應風險也可能使通膨壓力延續。
德意志銀行認為,能源情勢若逐步改善,通膨可能回落,未必形成完整升息循環。巴克萊銀行則指出,債市已部分取代聯準會緊縮金融環境的作用。
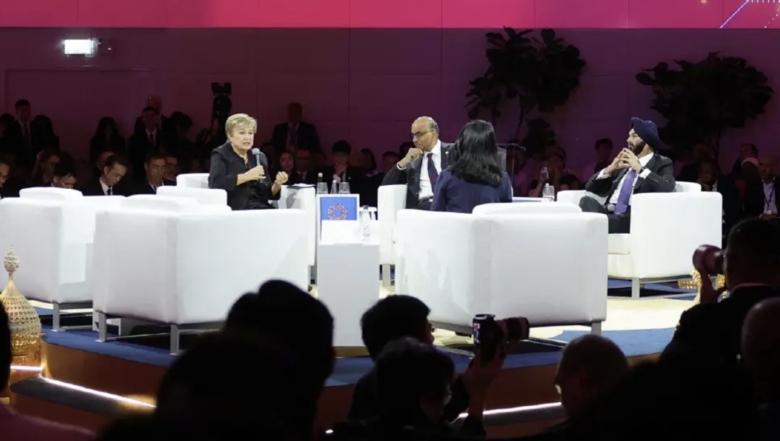
不過,分析師提醒,財政疑慮可能限制長期公債殖利率下跌空間。各國貨幣政策方向仍存在差異,投資人正關注曼谷舉行的IMF年會,以及本週公布的美國9月消費者物價指數,評估後續利率走勢。
圖片來源:Bangkok Biz