

(台泰時報9月21日電)泰國政府針對參與漁船退出體系計畫的船主,推動補償金所得稅減免措施。內閣已於7月27日原則通過皇家法令草案,擬對漁業廳於2025年至2026年間支付的補償金給予所得稅豁免,適用對象涵蓋自然人及法人。不過,相關租稅優惠仍須以正式公布施行的法令及稅務機關後續規定為準,並非內閣原則通過後即自動生效。
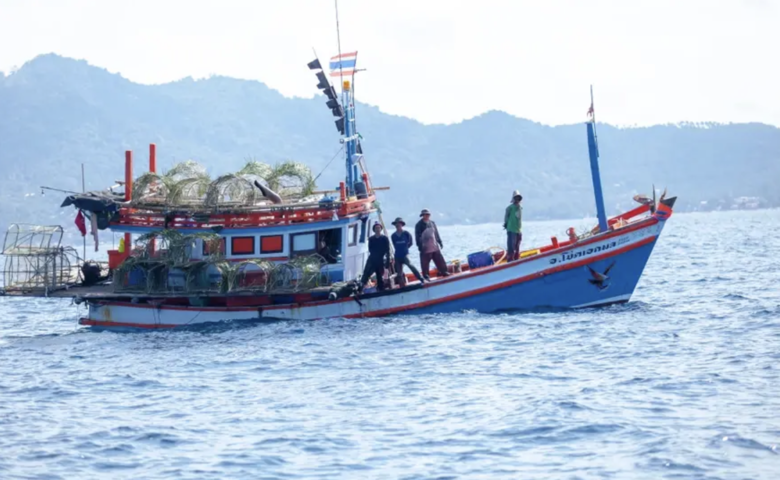
這項漁船退出體系計畫,目的在於配合海洋漁業資源永續管理,調整漁船數量與水產資源承載能力,降低資源使用衝突,並協助自願退出漁業的船主轉換職業。2025年至2026年計畫涵蓋923艘漁船,補償預算約16億2260萬泰銖,由漁業廳依規定分批支付。
依草案內容,符合條件的自然人船主所領補償金,將不列入年度個人所得稅課稅所得;法人船主則可依身分適用相應的企業所得稅豁免。不過,補償金在實際撥付時曾預扣1%所得稅,因此「免稅」與「不預扣稅款」仍屬不同程序。
若船主先前已被預扣1%所得稅,可依稅務機關程序申請退稅,但不會因免稅措施成立而自動匯回。以補償金100萬泰銖為例,預扣1%即為1萬泰銖,實際先領99萬泰銖;若該筆補償最終符合免稅條件,船主仍須提出退稅申請並接受相關文件與資格查核。
退稅期限方面,2025年取得補償金者,最晚可於2029年3月31日前提出申請;2026年取得補償金者,期限則至2030年3月31日。官方建議船主妥善保存補償金付款證明、預扣稅證明及參與計畫相關文件,以免因資料不完整影響退稅權益。
對於已在2025年領取補償金的船主,該筆款項涉及2026年度報稅程序,若當時已遭預扣所得稅,仍可在法定期限內提出退稅。相關單位提醒,船主不應將「內閣原則同意」視為已完成所有法制作業,實際申報時仍應查核最新法令與稅務規定。
政府推動這項措施,主要希望船主退出漁業後能保留較完整的補償金,作為轉職、生活重建或處理漁船相關債務的資金。現階段內閣僅通過皇家法令草案原則,實際適用條件與程序仍須依最終公布法規及稅務機關公告辦理。
圖片來源:Bangkok Biz